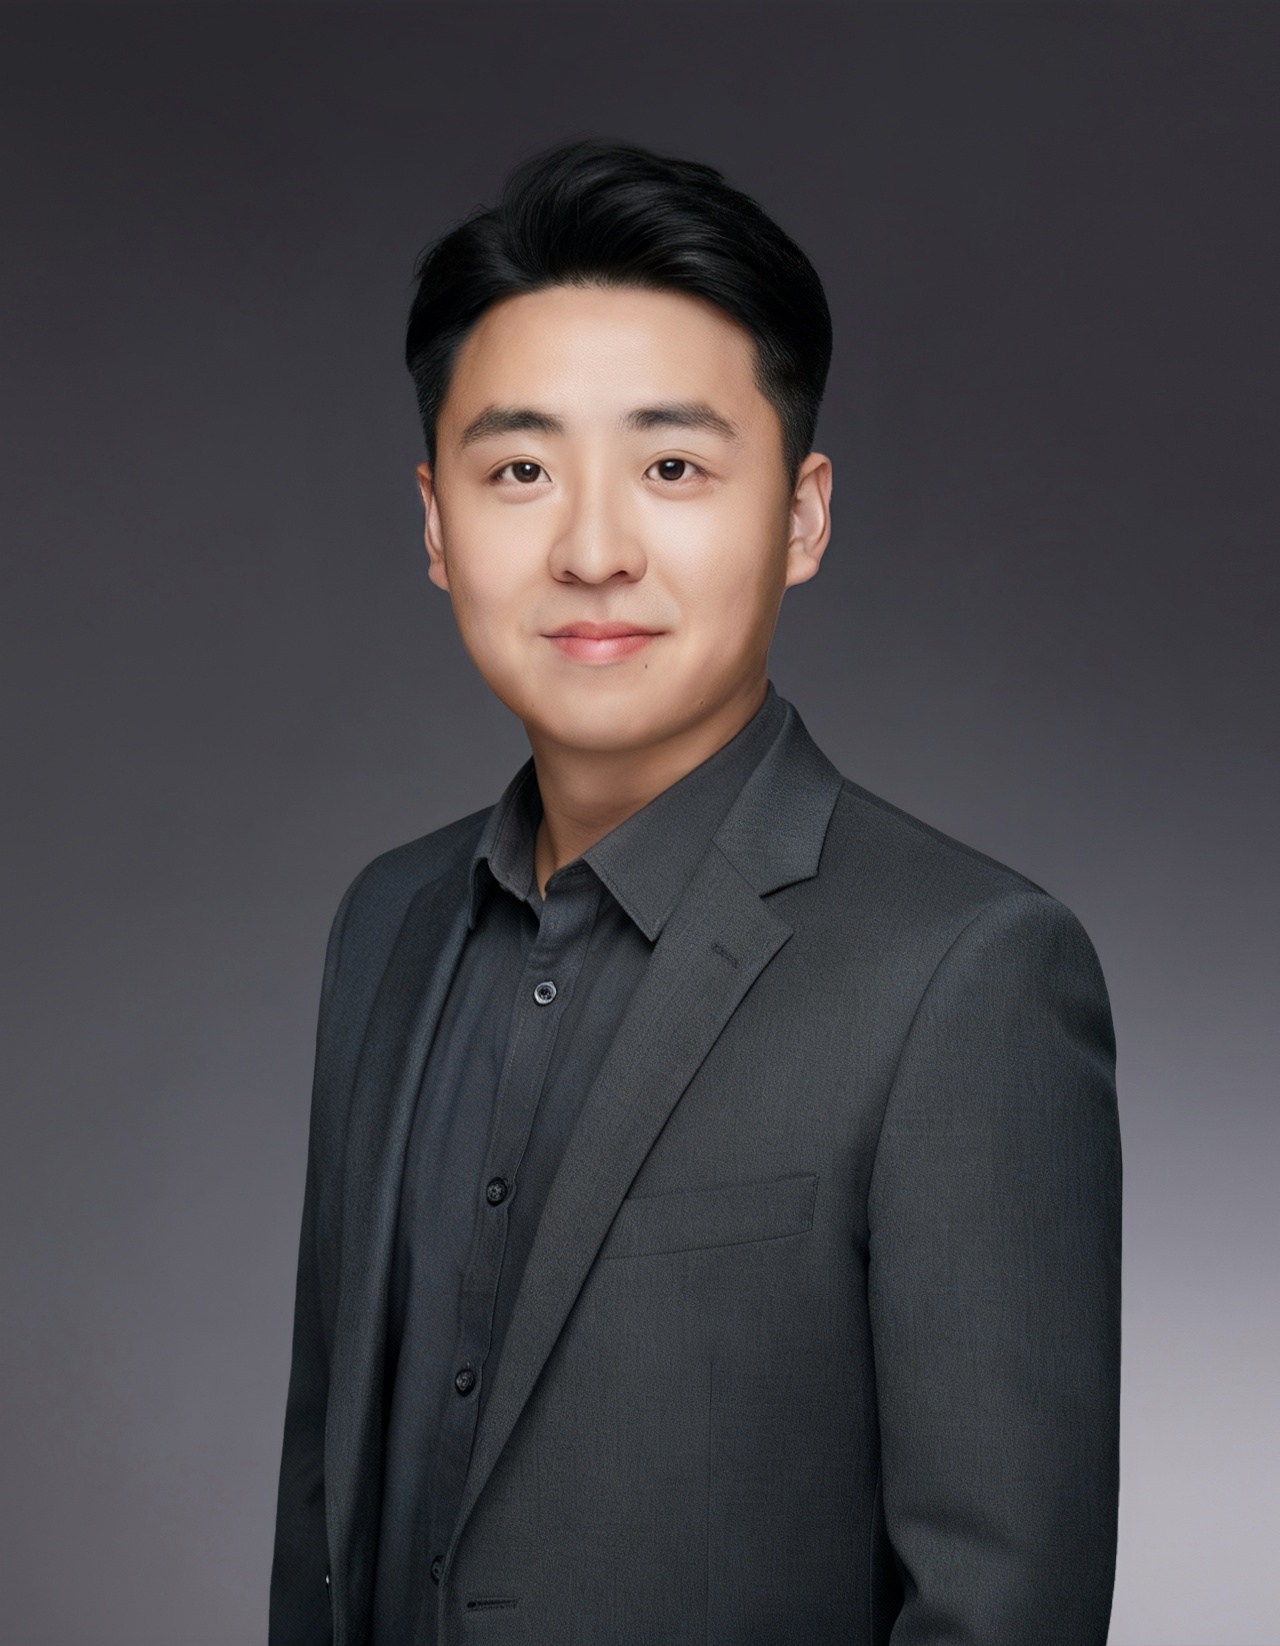
关于
我目前就读于悉尼大学计算机科学方向的工程哲学硕士(MPhil in Engineering),导师为 Josiah Poon 教授 和 Matloob Khushi 教授。我的长期研究聚焦于金融预测、风险管理和量化决策。我也关注 AI Physics,尤其是用物理原理理解人工智能,并发展可迁移到金融市场这一复杂动力系统中的物理启发式机器学习方法。
在此之前,我曾在一家私募基金工作,并与投资总监共同创建公司的商品期货投资研究部门。在该基金任职期间,我管理过 2.78 亿元人民币资金。
我目前也在 MIT 在线攻读 Statistics and Data Science MicroMasters。
研究方法
动态
开源 Crypto Top Papers:来自 14 个顶级计算机会议(2024–2026)的 150 篇加密货币相关论文。
以审稿人身份加入 AAAI-27 学生摘要与海报项目(Student Abstract and Poster Program)程序委员会。🎉
向 WWW 2027 投稿两篇论文。
向 ICLR 2027 投稿两篇论文。
CAST 预印本已发布在 arXiv。
CryptoGAT 预印本已发布在 arXiv。
发布开源项目 AI Paper Reviewer,用于基于大语言模型的学术论文预审。
上线金融 AI 智能体服务 Tidewater Intelligence。
一篇论文目前正在 SIGKDD 2026 审稿中。
教育经历
悉尼大学
计算机科学研究型硕士(MPhil)
导师: Josiah Poon 教授、Matloob Khushi 教授
GPA: 92/100
麻省理工学院(MIT)
统计与数据科学 MicroMasters
导师: John Tsitsiklis 教授、Patrick Jaillet 教授、Dimitri Bertsekas 教授、Philippe Rigollet 教授
新南威尔士大学
信息技术硕士,AI 与数据科学方向
成绩:82/100(D);Computer Networks:86(HD);Deep Learning and Neural Networks:78(D)
重庆邮电大学
通信工程学士
项目
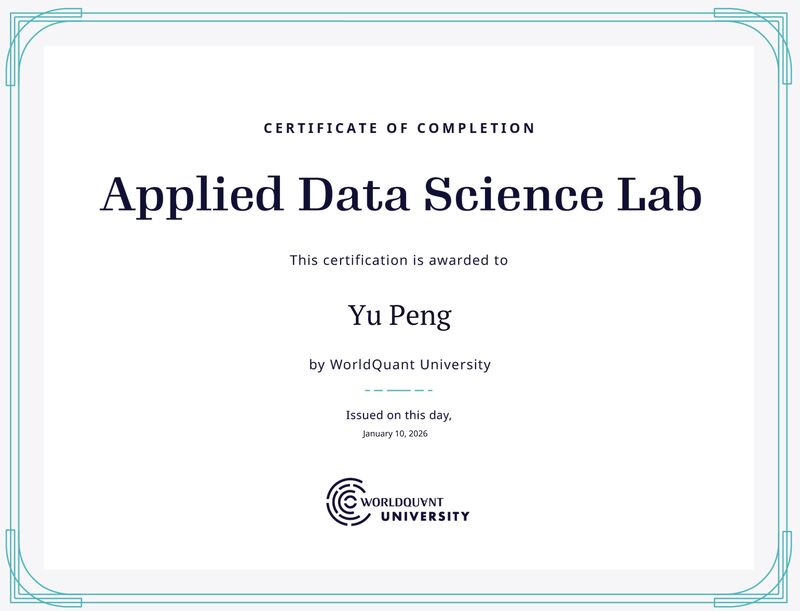
WORLDQUANT Applied Data Science Lab
完成 8 个端到端应用数据科学项目,覆盖数据清洗、ETL 管道、训练集构建、监督与无监督机器学习建模,以及面向非技术受众的数据可视化与模型解释。
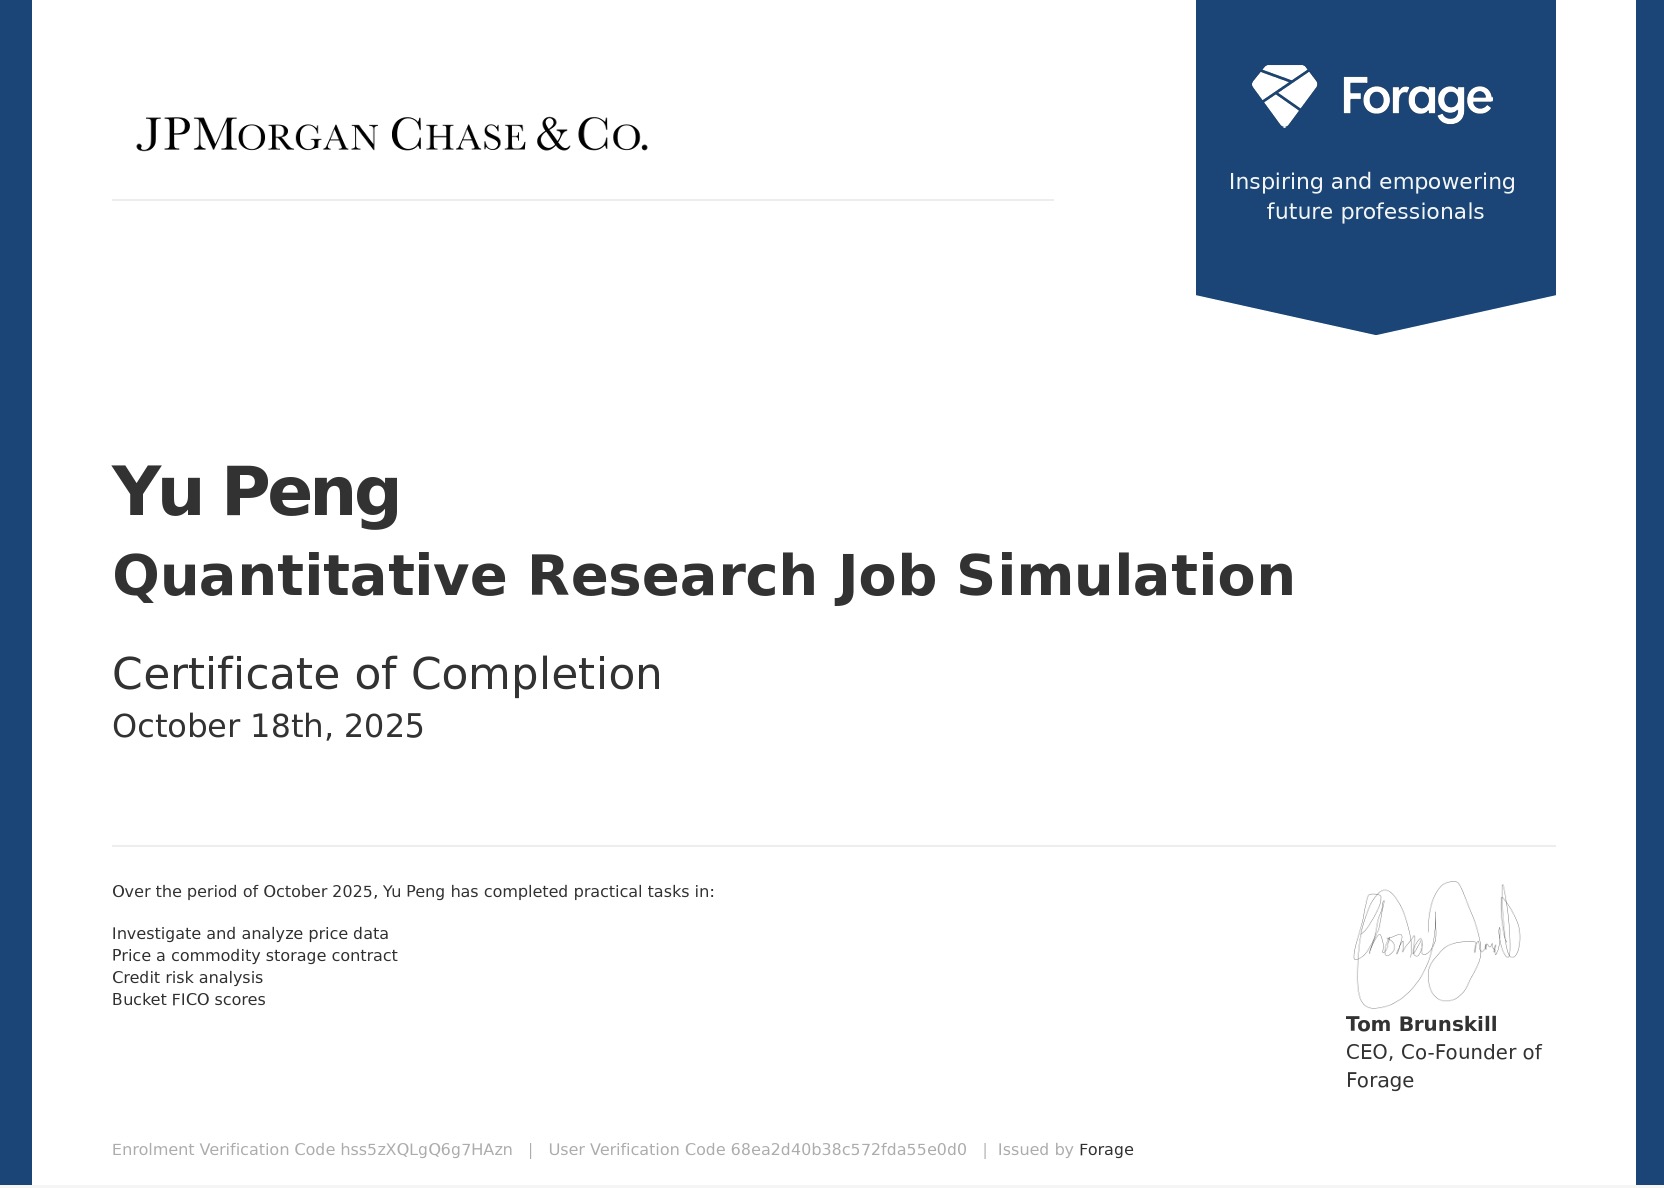
JPMorgan Chase & Co. Quantitative Research Experience Program
1. 完成量化研究方法模拟项目
2. 分析贷款组合并估计客户违约概率
3. 使用动态规划将 FICO 分数离散化为类别变量,用于违约预测
技能
编程
机器学习 / AI
研究方法
应用数据科学
奖项荣誉
第六届 Susquehanna 算法交易竞赛(54/300)
Susquehanna & UNSW Fintech
第二届“乾龙杯”私募实盘投资大赛:年度第 6 名、月度第 2 名(4000 支产品)
CITIC Capital
第三届“申城论剑”大赛:年度优秀私募产品奖
新湖期货
Discovery Cup 互联网营销竞赛西部赛区二等奖
工业和信息化部教育与考试中心
天津市区级全面发展优秀学生(前 1%,3/270)
天津市教育局